Domain hubsysteme.de kaufen?
Wir ziehen mit dem Projekt
hubsysteme.de um.
Sind Sie am Kauf der Domain
hubsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hubsysteme.de kaufen?
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **


Ähnliche Suchbegriffe für Lohnkosten
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hekatron Vertriebs Handauslösetaster HAT 03 FörderanlagenAusführung=EinzeltasterBedienungsart=WippeWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Polzahl=3Nennspannung=24 VBemessungsstrom=1 AMit Leuchtmittel=neinMit Signallampe=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffHalogenfrei=neinAntibakterielle Behandlung=neinAusführung der Oberfläche=mattFarbe=rotRAL-Nummer (ähnlich)=3000Textfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP44Gerätebreite=75 mmGerätehöhe=75 mmGerätetiefe=55 mmIFTTT-Unterstützung verfügbar=nein25,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Automatisierungstechnik, Fachbücher von Norbert BeckerDie 2. Auflage ist vollständig überarbeitet und ergänzt worden. Die Automatisierungstechnik wird aus praktischer Sicht mit vielen Beispielen und zahlreichen Bildern veranschaulicht. Studenten ingenieurwissenschaftlicher Fachrichtungen sowie Ingenieure und Techniker in der Ausbildung und der beruflichen Praxis können sich auf dem Stand der Technik selbständig einarbeiten. Die zusätzlichen bzw. überarbeiteten Kapitel über Maschinensicherheit, Sicherheit in verfahrenstechnischen Anlagen, Explosionsschutz und Projektierung erweitern das Buch erheblich. Zu fast jedem Kapitel gibt es Verständnisfragen und Übungsaufgaben, deren Lösung im Anhang enthalten sind. Die Programmierpraktika im InfoClick-Bereich ermöglichen es, einfache Automatisierungsprobleme praxisgerecht zu lösen. Weiterhin sind im InfoClick-Bereich eine Anleitung und Beispiele für die normgerechte sicherheitsgerichtete SPS-Softwareerstellung enthalten. Inhalt: Einführung, Messtechnik, Stelltechnik, Steuerungen, Automatisierungskomponenten, Praktische Regelungstechnik, Beispiele für übergeordnete Anforderungen an die Automatisierungskomponenten (Sicherheit im Maschinenbau und der Verfahrenstechnik, Explosionsschutz), Projektierung (Projektdurchführung, R&I-Fliessbilder, Betriebsmittelkennzeichnung), Anhang (ARW-Massnahmen, Einstellregeln, Lösungen).29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **

Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
Top-Angebote
Produkte zum Begriff Lohnkosten:
-
Motivationsorientierte Anreizgestaltung bei Senkung der Lohnkosten, Taschenbuch von Jana Pawelko, GRIN, 978-3-638-65661-0Motivationsorientierte Anreizgestaltung Bei Senkung Der Lohnkosten, Taschenbuch Von Jana Pawelko, Grin, 978-3-638-65661-0, Seitenanzahl: 4418,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnkosten und Preisentwicklung in der Industrie der Bundesrepublik Deutschland., Taschenbuch von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2Lohnkosten Und Preisentwicklung In Der Industrie Der Bundesrepublik Deutschland., Taschenbuch Von Rüdiger Pohl, Duncker & Humblot, 978-3-428-02838-2, Seitenanzahl: 3912,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griemert, Rudolf: FördertechnikFördertechnik , Auswahl und Berechnung von Elementen und Baugruppen , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 15., aktualisierte Auflage 2024, Erscheinungsjahr: 20240417, Autoren: Griemert, Rudolf, Auflage: 24015, Auflage/Ausgabe: 15., aktualisierte Auflage 2024, Abbildungen: XI, 404 S. 196 Abbildungen, 6 Abbildungen in Farbe., Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / Highway & Traffic, Keyword: Bandförderer;Flaschenzug;Flurförderung;Fördergutstrom;Gebäudelagerung;Kettentrieb;Krane;Lagertechnik;Lastaufnahme;Seiltrieb;Serienhebezeug;Speicher;Stetigförderer;Triebwerk;Trogbandförderer;Schräger Schneckenförderer;Kurvengutförderer;Stahlbandförderer;Drahtbandförderer;Gliederbandförderer, Fachschema: Förderung (technisch)~Ingenieurwissenschaft - Ingenieurwissenschaftler~Business / Management~Management~Maschinenbau~Materialfluß~Bau / Straßenbau~Straßenbau - Straßenbauer, Fachkategorie: Maschinenbau und Werkstoffe, Imprint-Titels: Springer Vieweg, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 235, Breite: 165, Höhe: 25, Gewicht: 700, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Anfahrtskosten Lohnkosten?
Anfahrtskosten sind in der Regel keine Lohnkosten, da sie nicht direkt mit der Arbeitsleistung der Mitarbeiter in Verbindung stehen. Lohnkosten beziehen sich auf die Vergütung der Arbeitszeit und -leistung eines Mitarbeiters, während Anfahrtskosten die Kosten für die Anreise zum Arbeitsplatz oder zu einem Kunden darstellen. Diese Kosten können jedoch in manchen Fällen als Teil der Arbeitsvergütung betrachtet werden, wenn sie beispielsweise im Arbeitsvertrag festgelegt sind. Letztendlich hängt es von der individuellen Vereinbarung zwischen Arbeitgeber und Arbeitnehmer ab, ob Anfahrtskosten als Lohnkosten betrachtet werden. **
-
Sind Fahrtkosten Lohnkosten?
Sind Fahrtkosten Lohnkosten? Diese Frage hängt davon ab, wie die Fahrtkosten entstanden sind und ob sie im Zusammenhang mit der Arbeit stehen. Wenn ein Arbeitnehmer für dienstliche Zwecke reist und die Fahrtkosten erstattet bekommt, können sie als Lohnkosten betrachtet werden. Wenn jedoch ein Arbeitnehmer für seinen täglichen Arbeitsweg Fahrtkosten hat, werden diese normalerweise nicht als Lohnkosten angesehen. In diesem Fall handelt es sich eher um Reisekosten. Letztendlich hängt die Einordnung als Lohnkosten davon ab, ob die Fahrtkosten als Teil der Vergütung des Arbeitnehmers betrachtet werden. **
-
Was sind Lohnkosten handwerkerrechnung?
Was sind Lohnkosten handwerkerrechnung? Lohnkosten in einer Handwerkerrechnung beziehen sich auf die Kosten, die für die Arbeitsleistung des Handwerkers anfallen. Diese Kosten umfassen den Stundenlohn des Handwerkers, Sozialabgaben, Versicherungen und eventuelle Zuschläge für Überstunden oder Wochenendarbeit. Die Lohnkosten machen in der Regel einen großen Teil der Gesamtkosten einer Handwerkerrechnung aus und können je nach Art der Arbeit und Qualifikation des Handwerkers variieren. Es ist wichtig, die Lohnkosten in einer Handwerkerrechnung genau zu überprüfen, um sicherzustellen, dass sie korrekt berechnet wurden. **
-
Sind Lohnkosten steuerlich absetzbar?
Sind Lohnkosten steuerlich absetzbar? Ja, in den meisten Fällen sind Lohnkosten für Unternehmen steuerlich absetzbar. Dies bedeutet, dass die gezahlten Löhne und Gehälter als Betriebsausgaben geltend gemacht werden können, was zu einer Reduzierung des steuerpflichtigen Einkommens führt. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, die erfüllt sein müssen, damit Lohnkosten steuerlich absetzbar sind. Dazu gehören unter anderem die ordnungsgemäße Dokumentation der Zahlungen und die Einhaltung der steuerlichen Vorschriften. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Regelungen eingehalten werden. **
Ähnliche Suchbegriffe für Lohnkosten
-
Hekatron Vertriebs Handauslösetaster HAT 03 FörderanlagenAusführung=EinzeltasterBedienungsart=WippeWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Polzahl=3Nennspannung=24 VBemessungsstrom=1 AMit Leuchtmittel=neinMit Signallampe=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffHalogenfrei=neinAntibakterielle Behandlung=neinAusführung der Oberfläche=mattFarbe=rotRAL-Nummer (ähnlich)=3000Textfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP44Gerätebreite=75 mmGerätehöhe=75 mmGerätetiefe=55 mmIFTTT-Unterstützung verfügbar=nein25,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Automatisierungstechnik, Fachbücher von Norbert BeckerDie 2. Auflage ist vollständig überarbeitet und ergänzt worden. Die Automatisierungstechnik wird aus praktischer Sicht mit vielen Beispielen und zahlreichen Bildern veranschaulicht. Studenten ingenieurwissenschaftlicher Fachrichtungen sowie Ingenieure und Techniker in der Ausbildung und der beruflichen Praxis können sich auf dem Stand der Technik selbständig einarbeiten. Die zusätzlichen bzw. überarbeiteten Kapitel über Maschinensicherheit, Sicherheit in verfahrenstechnischen Anlagen, Explosionsschutz und Projektierung erweitern das Buch erheblich. Zu fast jedem Kapitel gibt es Verständnisfragen und Übungsaufgaben, deren Lösung im Anhang enthalten sind. Die Programmierpraktika im InfoClick-Bereich ermöglichen es, einfache Automatisierungsprobleme praxisgerecht zu lösen. Weiterhin sind im InfoClick-Bereich eine Anleitung und Beispiele für die normgerechte sicherheitsgerichtete SPS-Softwareerstellung enthalten. Inhalt: Einführung, Messtechnik, Stelltechnik, Steuerungen, Automatisierungskomponenten, Praktische Regelungstechnik, Beispiele für übergeordnete Anforderungen an die Automatisierungskomponenten (Sicherheit im Maschinenbau und der Verfahrenstechnik, Explosionsschutz), Projektierung (Projektdurchführung, R&I-Fliessbilder, Betriebsmittelkennzeichnung), Anhang (ARW-Massnahmen, Einstellregeln, Lösungen).29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Flexible, flurfreie Materialflusstechnik für dynamische Produktionsstrukturen, Fachbücher von Wolfgang HandrichDas Fachbuch "Flexible, flurfreie Materialflusstechnik für dynamische Produktionsstrukturen" von Wolfgang Handrich bietet eine umfassende Analyse und praxisnahe Ansätze zur Optimierung von Materialflusssystemen in modernen Produktionsumgebungen. Es richtet sich an Fachleute und Studierende im Bereich Technik und IT, die sich mit der Effizienzsteigerung in der Produktion auseinandersetzen. Der kartonierte Einband sorgt für eine ansprechende und langlebige Präsentation des Inhalts. In diesem Buch werden innovative Konzepte und Technologien vorgestellt, die es ermöglichen, Produktionsstrukturen flexibel und anpassungsfähig zu gestalten. Die Inhalte sind auf dem neuesten Stand der Technik und bieten wertvolle Einblicke in die Herausforderungen und Lösungen der flurfreien Materialflusstechnik. Das Werk ist 2017 in Deutschland erschienen und stellt eine wertvolle Ressource für alle dar, die sich mit der Optimierung von Produktionsabläufen und der Implementierung neuer Technologien beschäftigen. Es fördert das Verständnis für die Integration von flexiblen Systemen in dynamische Produktionsumgebungen.49,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
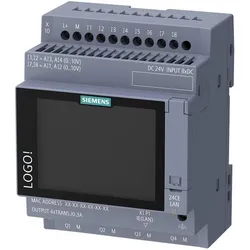
Siemens, Zubehör Steuerungstechnik, LogikmodulLOGO! 24CE, Logikmodul, Display SV/E/A: 24V/24V/24V, 8DE (4AE)/4DA, SP, 800 Blöcke, modular erweiterbar, Ethernet integriert, Webserver, Datalog, benutzerdefinierte Webseiten, Standard-microSD-Karte für LOGO! Soft Comfort ab V9.0, ältere Projekte ablaufbar, Cloud-Anbindung, MQTT in allen Grundgeräten, Touchdisplay. Die LOGO! 9 Grundgeräte mit 8 digitalen Ein- und 4 digitalen Ausgängen und einer geringen Einbaubreite von 72 mm verfügen über viele bekannte Funktionen (Stromstossrelais, Treppenhausautomat, Hilfsschütz, Zeitrelais etc.), die vielfältig miteinander kombiniert werden können. Schaltprogramme können einfach am PC erstellt und simuliert werden. Die integrierte Ethernet-Schnittstelle erlaubt die Kommunikation von bis zu neun LOGO! 8- oder 9-Modulen bzw. SIMATIC S7-Systemen. Mit dem integrierten Webserver können angeschlossene Verbraucher über WLAN bzw. Internet überwacht und gesteuert werden. Dabei können die Webseiten vom Anwender selbst gestaltet werden, auch ohne HTML-Kenntnisse. Über Zusatzmodule ist GSM- bzw. GPS-Kommunikation sowie die Einbindung in ein KNX-Gebäudeleitsystem möglich. LOGO! 9 Grundgeräte sind mit und ohne Anzeigen für verschiedene Eingangsspannungen sowie mit Transistor- oder Relaisausgängen (bis 10 A Bemessungsstrom) verfügbar. Sie sind erweiterbar mit zusätzlichen Modulen auf bis zu 64 DI / 60 DQ (16 AI / 16 AQ). Cloud-Kommunikation ist integriert. LOGO! 9 lässt sich auch um ein externes Touchdisplay für aussagekräftige Meldungen im Klartext erweitern. Diverse LOGO! Powermodule zur Stromversorgung sind ebenfalls verfügbar. Die tägliche Automatisierung hat sich weiterentwickelt. Es geht nicht mehr nur um den Wechsel, sondern um das Verbinden, Visualisieren und Schützen. LOGO! 9 bietet mehr Leistung, eine moderne Benutzererfahrung, effiziente Technik und von Anfang an integrierte Sicherheit.136,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Lohnkosten?
Um die Lohnkosten zu berechnen, müssen zunächst die Stundenlöhne der Mitarbeiter berücksichtigt werden. Diese werden mit der Anzahl der Arbeitsstunden multipliziert, um den Bruttogehalt zu ermitteln. Anschließend müssen noch die Sozialabgaben, wie beispielsweise die Krankenversicherung oder Rentenversicherung, sowie eventuelle Zusatzleistungen wie Urlaubs- oder Weihnachtsgeld hinzugerechnet werden. Auch eventuelle Sonderzahlungen wie Boni oder Provisionen müssen in die Berechnung der Lohnkosten einfließen. Am Ende erhält man die Gesamtkosten, die ein Unternehmen für die Beschäftigung seiner Mitarbeiter aufwenden muss. **
-
Ist Handwerker verpflichtet Lohnkosten ausweisen?
Ist der Handwerker gesetzlich verpflichtet, die Lohnkosten auf der Rechnung auszuweisen? Diese Frage lässt sich nicht pauschal beantworten, da es keine explizite gesetzliche Regelung dazu gibt. Allerdings ist es üblich und empfehlenswert, dass Handwerker die Lohnkosten transparent auf der Rechnung auflisten, um ihren Kunden eine genaue Übersicht über die entstandenen Kosten zu geben. Dies schafft Vertrauen und vermeidet Missverständnisse. Kunden haben zudem das Recht, nach einer detaillierten Aufschlüsselung der Kosten zu fragen, falls diese nicht klar ersichtlich sind. **
-
Wie setzen sich Lohnkosten zusammen?
Wie setzen sich Lohnkosten zusammen? Lohnkosten setzen sich aus verschiedenen Faktoren zusammen, darunter der Grundlohn, Zulagen, Boni, Sozialleistungen wie Krankenversicherung und Rentenbeiträge sowie eventuelle Zusatzleistungen wie Firmenwagen oder Verpflegungszuschüsse. Darüber hinaus spielen auch Steuern und Abgaben eine Rolle, die vom Arbeitgeber abgeführt werden müssen. Insgesamt bilden all diese Komponenten die Gesamtkosten, die ein Unternehmen für die Beschäftigung von Mitarbeitern aufbringen muss. **
-
Welche Lohnkosten sind steuerlich absetzbar?
Welche Lohnkosten sind steuerlich absetzbar? Lohnkosten, die für die Beschäftigung von Arbeitnehmern anfallen, können in der Regel steuerlich abgesetzt werden. Dazu gehören beispielsweise Gehälter, Sozialversicherungsbeiträge, Boni und Prämien. Auch Kosten für Weiterbildungen oder Fortbildungen von Mitarbeitern können steuerlich geltend gemacht werden. Es ist jedoch wichtig, dass die Lohnkosten nachweisbar und angemessen sind, um von den Steuerbehörden anerkannt zu werden. Es empfiehlt sich daher, alle relevanten Belege und Unterlagen sorgfältig aufzubewahren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.