Domain hubsysteme.de kaufen?
Wir ziehen mit dem Projekt
hubsysteme.de um.
Sind Sie am Kauf der Domain
hubsysteme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hubsysteme.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Abgrenzung von Erhaltungsaufwendungen und nachträglichen Anschaffungs- sowie Herstellungskosten, Taschenbuch von Anonymous, GRIN, 978-3-346-11248-4Abgrenzung Von Erhaltungsaufwendungen Und Nachträglichen Anschaffungs- Sowie Herstellungskosten, Taschenbuch Von Anonymous, Grin, 978-3-346-11248-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alferink, Bernhard: Elektrische Steuerungs- und AutomatisierungstechnikElektrische Steuerungs- und Automatisierungstechnik , Grundlagen, programmierbare Kleinsteuerungen, praxisorientierte SPS-Programmierung , Auto-Anbau- & -Zubehörteile > Auto & Motorrad: Teile , Erscheinungsjahr: 20241121, Titel der Reihe: de-Fachwissen##, Autoren: Alferink, Bernhard, Seitenzahl/Blattzahl: 258, Keyword: AWL; Automatisierungstechnik; Betriebsmittel; COMPARE-Befehl; EXOR-Funktion; FUP; Fachbuch; Flankenauswertung; GRAFCET; IEC 61131-3; KOP; LOGO Software; LOGO!; NOR-Funktion; NOT-Funktion; ODER-Verknüpfung; S7-Graph; SDL; SIMATIC; SPS; Schützsteuerung; Steuerungstechnik; TIA-Portal; UND-Verknüpfung; Zeitfunktion; speicherprogrammierbares Steuerungssystem, Fachschema: Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 508, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hekatron Vertriebs Handauslösetaster HAT 03 FörderanlagenAusführung=EinzeltasterBedienungsart=WippeWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Polzahl=3Nennspannung=24 VBemessungsstrom=1 AMit Leuchtmittel=neinMit Signallampe=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffHalogenfrei=neinAntibakterielle Behandlung=neinAusführung der Oberfläche=mattFarbe=rotRAL-Nummer (ähnlich)=3000Textfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP44Gerätebreite=75 mmGerätehöhe=75 mmGerätetiefe=55 mmIFTTT-Unterstützung verfügbar=nein25,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
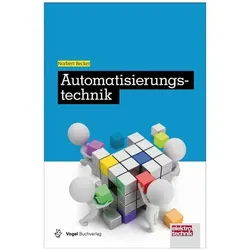
Automatisierungstechnik, Fachbücher von Norbert BeckerDie 2. Auflage ist vollständig überarbeitet und ergänzt worden. Die Automatisierungstechnik wird aus praktischer Sicht mit vielen Beispielen und zahlreichen Bildern veranschaulicht. Studenten ingenieurwissenschaftlicher Fachrichtungen sowie Ingenieure und Techniker in der Ausbildung und der beruflichen Praxis können sich auf dem Stand der Technik selbständig einarbeiten. Die zusätzlichen bzw. überarbeiteten Kapitel über Maschinensicherheit, Sicherheit in verfahrenstechnischen Anlagen, Explosionsschutz und Projektierung erweitern das Buch erheblich. Zu fast jedem Kapitel gibt es Verständnisfragen und Übungsaufgaben, deren Lösung im Anhang enthalten sind. Die Programmierpraktika im InfoClick-Bereich ermöglichen es, einfache Automatisierungsprobleme praxisgerecht zu lösen. Weiterhin sind im InfoClick-Bereich eine Anleitung und Beispiele für die normgerechte sicherheitsgerichtete SPS-Softwareerstellung enthalten. Inhalt: Einführung, Messtechnik, Stelltechnik, Steuerungen, Automatisierungskomponenten, Praktische Regelungstechnik, Beispiele für übergeordnete Anforderungen an die Automatisierungskomponenten (Sicherheit im Maschinenbau und der Verfahrenstechnik, Explosionsschutz), Projektierung (Projektdurchführung, R&I-Fliessbilder, Betriebsmittelkennzeichnung), Anhang (ARW-Massnahmen, Einstellregeln, Lösungen).29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **

Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abgrenzung von Erhaltungsaufwendungen und nachträglichen Anschaffungs- sowie Herstellungskosten, Taschenbuch von Anonymous, GRIN, 978-3-346-11248-4Abgrenzung Von Erhaltungsaufwendungen Und Nachträglichen Anschaffungs- Sowie Herstellungskosten, Taschenbuch Von Anonymous, Grin, 978-3-346-11248-4, Seitenanzahl: 6027,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alferink, Bernhard: Elektrische Steuerungs- und AutomatisierungstechnikElektrische Steuerungs- und Automatisierungstechnik , Grundlagen, programmierbare Kleinsteuerungen, praxisorientierte SPS-Programmierung , Auto-Anbau- & -Zubehörteile > Auto & Motorrad: Teile , Erscheinungsjahr: 20241121, Titel der Reihe: de-Fachwissen##, Autoren: Alferink, Bernhard, Seitenzahl/Blattzahl: 258, Keyword: AWL; Automatisierungstechnik; Betriebsmittel; COMPARE-Befehl; EXOR-Funktion; FUP; Fachbuch; Flankenauswertung; GRAFCET; IEC 61131-3; KOP; LOGO Software; LOGO!; NOR-Funktion; NOT-Funktion; ODER-Verknüpfung; S7-Graph; SDL; SIMATIC; SPS; Schützsteuerung; Steuerungstechnik; TIA-Portal; UND-Verknüpfung; Zeitfunktion; speicherprogrammierbares Steuerungssystem, Fachschema: Elektroberufe / Elektrohandwerk~Elektrohandwerk~Elektroinstallation~Installation (Bau) / Elektrohandwerk~Technologie, Fachkategorie: Technologie, allgemein, Warengruppe: HC/Technik allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 15, Gewicht: 508, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Hekatron Vertriebs Handauslösetaster HAT 03 FörderanlagenAusführung=EinzeltasterBedienungsart=WippeWirkprinzip=elektromechanischAnzahl der Kontakte als Wechsler=1Ausführung kontaktlos=neinAnzahl der Betätigungswippen=1Polzahl=3Nennspannung=24 VBemessungsstrom=1 AMit Leuchtmittel=neinMit Signallampe=neinAnschlussart=SteckklemmeMontageart=AufputzBefestigungsart=SchraubbefestigungWerkstoff=KunststoffHalogenfrei=neinAntibakterielle Behandlung=neinAusführung der Oberfläche=mattFarbe=rotRAL-Nummer (ähnlich)=3000Textfeld/Beschriftungsfläche=jaAufdruck=BuchstabenGeeignet für Schutzart (IP)=IP44Gerätebreite=75 mmGerätehöhe=75 mmGerätetiefe=55 mmIFTTT-Unterstützung verfügbar=nein25,06 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Automatisierungstechnik, Fachbücher von Norbert BeckerDie 2. Auflage ist vollständig überarbeitet und ergänzt worden. Die Automatisierungstechnik wird aus praktischer Sicht mit vielen Beispielen und zahlreichen Bildern veranschaulicht. Studenten ingenieurwissenschaftlicher Fachrichtungen sowie Ingenieure und Techniker in der Ausbildung und der beruflichen Praxis können sich auf dem Stand der Technik selbständig einarbeiten. Die zusätzlichen bzw. überarbeiteten Kapitel über Maschinensicherheit, Sicherheit in verfahrenstechnischen Anlagen, Explosionsschutz und Projektierung erweitern das Buch erheblich. Zu fast jedem Kapitel gibt es Verständnisfragen und Übungsaufgaben, deren Lösung im Anhang enthalten sind. Die Programmierpraktika im InfoClick-Bereich ermöglichen es, einfache Automatisierungsprobleme praxisgerecht zu lösen. Weiterhin sind im InfoClick-Bereich eine Anleitung und Beispiele für die normgerechte sicherheitsgerichtete SPS-Softwareerstellung enthalten. Inhalt: Einführung, Messtechnik, Stelltechnik, Steuerungen, Automatisierungskomponenten, Praktische Regelungstechnik, Beispiele für übergeordnete Anforderungen an die Automatisierungskomponenten (Sicherheit im Maschinenbau und der Verfahrenstechnik, Explosionsschutz), Projektierung (Projektdurchführung, R&I-Fliessbilder, Betriebsmittelkennzeichnung), Anhang (ARW-Massnahmen, Einstellregeln, Lösungen).29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
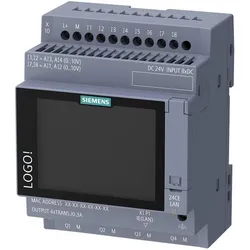
Siemens, Zubehör Steuerungstechnik, LogikmodulLOGO! 24CE, Logikmodul, Display SV/E/A: 24V/24V/24V, 8DE (4AE)/4DA, SP, 800 Blöcke, modular erweiterbar, Ethernet integriert, Webserver, Datalog, benutzerdefinierte Webseiten, Standard-microSD-Karte für LOGO! Soft Comfort ab V9.0, ältere Projekte ablaufbar, Cloud-Anbindung, MQTT in allen Grundgeräten, Touchdisplay. Die LOGO! 9 Grundgeräte mit 8 digitalen Ein- und 4 digitalen Ausgängen und einer geringen Einbaubreite von 72 mm verfügen über viele bekannte Funktionen (Stromstossrelais, Treppenhausautomat, Hilfsschütz, Zeitrelais etc.), die vielfältig miteinander kombiniert werden können. Schaltprogramme können einfach am PC erstellt und simuliert werden. Die integrierte Ethernet-Schnittstelle erlaubt die Kommunikation von bis zu neun LOGO! 8- oder 9-Modulen bzw. SIMATIC S7-Systemen. Mit dem integrierten Webserver können angeschlossene Verbraucher über WLAN bzw. Internet überwacht und gesteuert werden. Dabei können die Webseiten vom Anwender selbst gestaltet werden, auch ohne HTML-Kenntnisse. Über Zusatzmodule ist GSM- bzw. GPS-Kommunikation sowie die Einbindung in ein KNX-Gebäudeleitsystem möglich. LOGO! 9 Grundgeräte sind mit und ohne Anzeigen für verschiedene Eingangsspannungen sowie mit Transistor- oder Relaisausgängen (bis 10 A Bemessungsstrom) verfügbar. Sie sind erweiterbar mit zusätzlichen Modulen auf bis zu 64 DI / 60 DQ (16 AI / 16 AQ). Cloud-Kommunikation ist integriert. LOGO! 9 lässt sich auch um ein externes Touchdisplay für aussagekräftige Meldungen im Klartext erweitern. Diverse LOGO! Powermodule zur Stromversorgung sind ebenfalls verfügbar. Die tägliche Automatisierung hat sich weiterentwickelt. Es geht nicht mehr nur um den Wechsel, sondern um das Verbinden, Visualisieren und Schützen. LOGO! 9 bietet mehr Leistung, eine moderne Benutzererfahrung, effiziente Technik und von Anfang an integrierte Sicherheit.136,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NZR, Zubehör Steuerungstechnik, 42600150NZR Stromwandler 42600150 Hersteller: NZR Bezeichnung: Stromwandler TQ30 150/1A Typ: 42600150 Ausführung: sonstige Primärer Bemessungsstrom: 150 A Sekundärer Bemessungsstrom: 1 A Sekundäre Bemessungsscheinleistung: 0,2 VA Genauigkeitsklasse: 3 Überstrombegrenzungsfaktor: FS 5 Geeicht: nein Mit Berührungsschutz: ja Höhe der Öffnung: 18 mm Öffnungsbreite: 18 mm Öffnungsdurchmesser: 18 mm Schnappbefestigung: nein Mit Kupferschiene: nein Sekundärer Anschluss: Kabel Anzahl der Primäreingänge: 1 NZR Stromwandler 42600150: weitere Details Stromwandler der Baureihe TQ sind induktive, nach dem Trafoprinzip arbeitende Einleiter-Stromwandler. Sie dienen zur Anpassung der primären Messgrösse an die Eingangsnenngrössen der angeschlossenen Messgeräte. Aufgrund des angewendeten Messprinzips eignen sich diese Stromwandler zur ausschliesslichen Verwendung in Wechselstromnetzen. Die Baureihe TQ eignet sich nur für die Montage auf isolierten Primärleitern. Die TQ30 sind nur für den Einsatz an einem wettergeschützten und trockenen Ort auf isolierten Primärleitern geeignet. Stromwandler für Niederspannungsanlagen gemäss IEC61869-2, für den nachträglichen Einbau ohne Öffnung des Leiterkreises geeignet, Arbeitstemperaturbereich -10 °C bis +55 °C, Umgebungsbedingungen 5% bis 85% relative Luftfeuchte, keine Kondensation, Schutzklasse IP20, thermischer Kurzzeitstrom 60 x In/1s, thermischer Dauerstrom 100%, maximale Betriebsspannung 0,72 kV, Isolationsprüfspannung 3 kV, Nennfrequenz 50/60 Hz, Isolierklasse A (105°C), Kabelöffnung für Leiter bis Ø 18 mm, Sekundäranschluss fest verdrahtete Leitung, 3 m, 0,5 mm2, nur zur Montage auf isolierten Leitungen. Technische Daten: Typ: TQ30 Primärstrom: bis 150 A Sekundärstrom: 1 A Innenmass (H x B): Ø 18 mm Aussenmass (H x B): 48 x 36 mm Anschluss: fest 3,00 m, Ø 0,5 mm2, braun S1 - blau S2 Tiefe (T): 50,4 mm Genauigkeitsklasse: 3 Bürde: 0,2 VA EAN: 4048652044429.128,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.